ether.fi Cash Card - Die Privacy Krypto-Karte
Haben Sie Krypto, aber keine Möglichkeit, es auszugeben? Oder noch besser: Möchten Sie es ausgeben, ohne es tatsächlich zu verkaufen? Genau dafür ist die ether.fi Cash Card da. In dieser ether.fi-Rezension schauen wir uns an, warum sich diese Privacy Krypto-Karte vom Rest des Marktes abhebt.
Die ether.fi Cash Card ist eine non-custodial Karte, die bei allen Händlern akzeptiert wird, wo VISA akzeptiert wird (über 100 Millionen Standorte). Ihr Krypto bleibt unter Ihrer Kontrolle im ether.fi Vault - ether.fi hält es niemals direkt. Die Karte unterstützt Google Pay und Apple Pay, sodass Sie sie zu Ihrem Telefon hinzufügen können. 3D-Secure-Unterstützung ist ebenfalls selbstverständlich. Dank der non-custodial Architektur ist diese Krypto-Karte sicherer als Karten von zentralisierten Börsen.
Warum ether.fi eine echte Privacy Krypto-Karte ist
Ich habe diese Website gegründet, um Menschen über digitale Privatsphäre aufzuklären. Sie fragen sich vielleicht, was eine Karte, die KYC erfordert, damit zu tun hat? Genau wie ich in meinem Artikel Wie man spurlos surft über Fingerprinting geschrieben habe - das Leben ist ein Kompromiss. Meiner Meinung nach offenbart die ether.fi Cash Card nur das Nötigste über Sie, und alles andere bleibt verborgen. Schauen wir uns an, was das bedeutet und wie die Karte tatsächlich funktioniert.
Zunächst zum Vergleich mit einer Standard-Bank-Debitkarte: „Eine reguläre Bank kennt jeden Ihrer Schritte. Sie sieht Ihr Gehalt, weiß, wie viel Sie auf dem Sparbuch haben, und weiß genau, wofür Sie es ausgeben. All diese Informationen bilden Ihren finanziellen Fingerabdruck, den die Bank mit Behörden oder Werbeunternehmen teilen kann.
Die Bank hat das vollständige Bild. ether.fi sieht nur einen Ausschnitt - Ihre Kartenausgaben. Der Unterschied ist wie jemand, der ein Foto aus Ihrem Leben sieht, versus jemand, der Zugriff auf Ihr gesamtes Fotoalbum hat. Ether.fi sieht nur ein Puzzleteil des ganzen Mosaiks.
Eine Krypto-Karte mit Borrow Mode (unten beschrieben) durchbricht diese Kette. Ja, wenn Sie in einem Geschäft bezahlen, weiß Visa, dass eine Karte mit einer bestimmten Nummer 50 EUR ausgegeben hat. Aber Visa und der Kartenaussteller sehen nicht Ihr gesamtes finanzielles Leben. Sie sehen Ihr Gehalt nicht, sie sehen Ihre Ersparnisse nicht, und vor allem - sie wissen nicht, woher das Krypto stammt, das die Karte besichert. Im Borrow Mode werden Sie für den Kartenaussteller einfach zu jemandem, der einen Kredit aufgenommen hat. Keine Einkommenstracking, keine Ausgabenprofilierung, keine Verbindung der Punkte zu Ihrem persönlichen Profil.
Was ether.fi bietet, ist Privatsphäre - nicht Anonymität.
Privatsphäre bedeutet, dass Ihre Bank nicht weiß, wie viel Krypto Sie haben. Privatsphäre bedeutet, dass Visa Ihr Gehalt nicht sieht. Privatsphäre bedeutet, dass Werbeunternehmen keinen Zugriff auf Ihr finanzielles Profil haben. Das alles bietet ether.fi.
Wie die ether.fi Cash Card funktioniert
Diese Krypto-Karte kann in zwei verschiedenen Modi arbeiten: Direct pay mode und Borrow mode, was einzigartig unter den auf dem Markt verfügbaren Karten ist. Unten beschreibe ich, wie diese beiden Modi funktionieren.
Direct pay mode
Der Direct Pay Mode funktioniert im Grunde wie eine Krypto-Debitkarte. Im Direct Pay Mode werden Gelder direkt von Ihrem Vault abgezogen (von USDC/EURC). Im Wesentlichen werden Ihre Stablecoins zum Zeitpunkt der Transaktion direkt an der Kasse in Fiat umgewandelt. Es ist die einfachste Möglichkeit, mit Krypto in regulären Geschäften zu bezahlen.
Direct Pay ist ideal, wenn Sie Stablecoins halten und einen einfachen Off-Ramp zu Fiat möchten. Es unterscheidet sich nicht dramatisch von Konkurrenten wie der Coinbase Card, aber der Hauptunterschied ist die non-custodial Architektur - Ihr Geld liegt in einem Smart Contract, den Sie kontrollieren, nicht in der Hot Wallet einer zentralisierten Börse. Dieser Modus generiert keine Zinsen oder Schulden. Er eignet sich für alltägliche Zahlungen und Situationen, in denen Sie Einfachheit wünschen.
Lassen Sie mich hinzufügen, was ether.fi in diesem Fall sieht:
- Es sieht, wie viel USDC Sie in Ihrem Vault haben
- Es sieht, wie schnell Sie aufladen
- Es sieht Ihre Ausgaben
Aber auch hier gilt die Trennung vom traditionellen Bankwesen:
- ether.fi weiß nicht, woher die USDC in Ihrem Vault stammen (wenn Sie sie von einer Wallet gesendet haben, die nicht mit Ihrer Identität verknüpft ist)
- Ihre Bank weiß nicht, dass diese Gelder existieren
- Keine traditionelle Finanzinstitution sieht die gesamte Kette
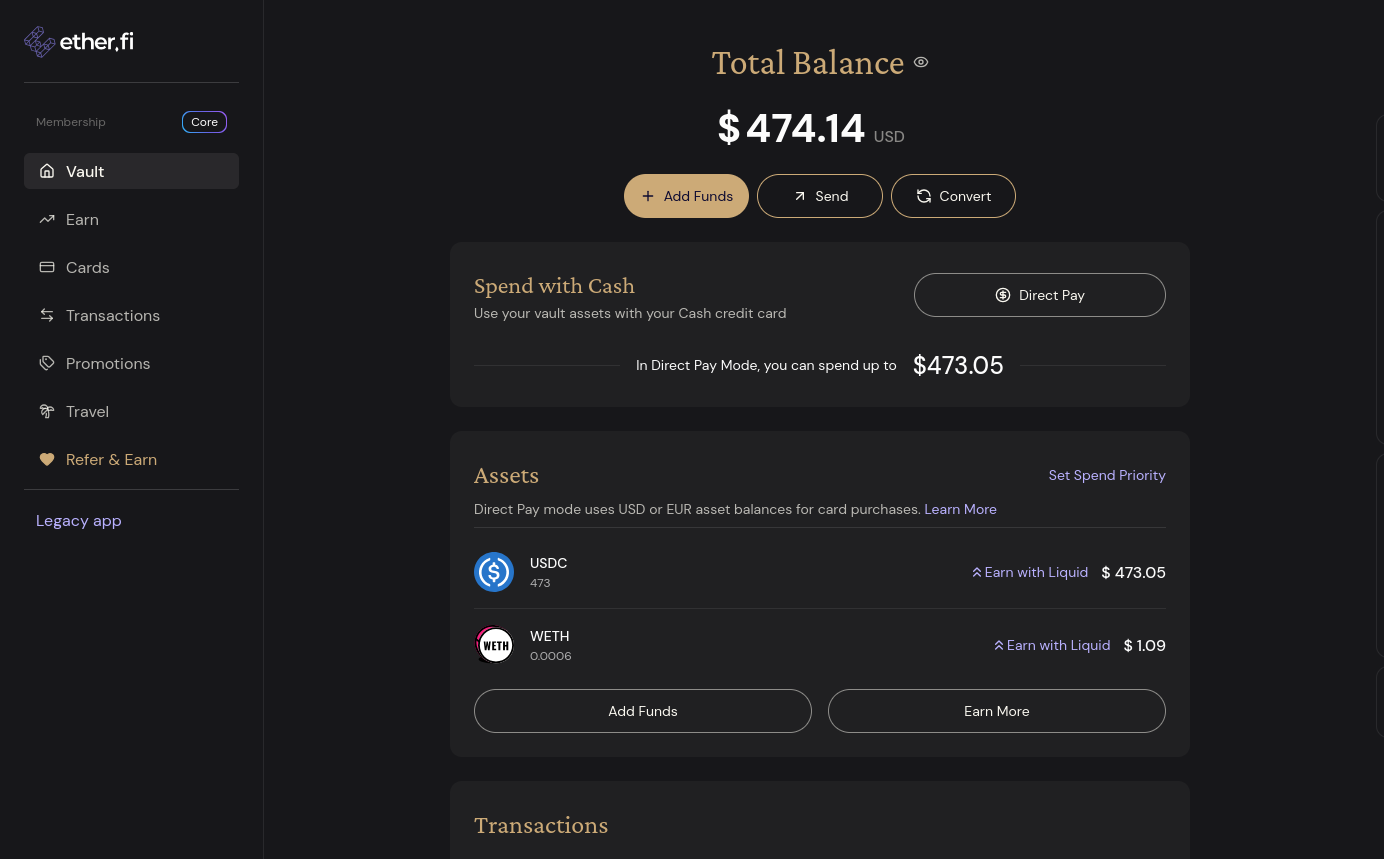
Abb.1: ether.fi Karten-Dashboard im Direct pay mode
Borrow mode
Kurz gesagt - ein fast kostenloser Kredit. Im Borrow Mode verkaufen Sie Ihr Krypto nicht, sondern leihen sich dagegen, indem Sie es als Kollateral verwenden (z. B. gestaktes ETH/weETH). Ihr ETH bleibt im Vault und generiert weiterhin Staking Rewards. Sie können mit Krypto bezahlen, ohne es tatsächlich zu verkaufen.
Dieser Krypto-besicherte Kredit hat keine feste Rückzahlungsfrist. Wenn Sie 100 USD ausgeben, schaffen Sie eine 100 USD Schuld. Wann immer Sie in Zukunft freie Stablecoins (USDC) in Ihrem ether.fi Vault haben, können Sie diese einfach verwenden, um die Schuld zu reduzieren oder zu begleichen. Sie können die Schuld monatelang oder jahrelang offen halten, solange Ihr Kollateral hoch genug ist.
Zinsen werden nicht auf Ihr gesamtes Kollateral berechnet, sondern nur auf das, was Sie tatsächlich schulden. Sie werden jede Sekunde berechnet und zu Ihrer Schuld hinzugefügt. Wenn Sie eine Schuld von 100 USD haben, zahlen Sie etwa 4 Dollar pro Jahr an Zinsen. Wenn Sie nichts ausgeben, ist die Schuld 0 und Sie zahlen nichts.
Liquidationsrisiko (Passen Sie hierauf auf)
Das ist der Haken. Da es keine Rückzahlungsfrist gibt, garantiert ether.fi sein Geld, indem es Ihr ETH als Kollateral hält.
Wenn Sie viel leihen und der Preis von ETH stark fällt, fällt auch der Wert Ihres Kollaterals. Wenn der Kollateralwert unter eine bestimmte Schwelle fällt (das sogenannte Loan-to-Value-Verhältnis), wird ether.fi Ihr ETH automatisch verkaufen (liquidieren), um Ihre Schuld zu decken.
Beispiel: Sie haben 1 ETH (sagen wir, es ist 3000 USD wert). Sie leihen sich 1000 USD. Wenn ETH auf 1200 USD fällt, verkauft die Plattform Ihr ETH, nimmt ihre 1000 USD + Zinsen und sendet Ihnen den Rest zurück.
Staking auf ether.fi verstehen
Wenn Sie ETH auf ether.fi staken, erhalten Sie Token zurück, die Sie weiter verwenden können. Das ist der Hauptvorteil gegenüber traditionellem Staking.
Was genau erhalten Sie?
Wenn Sie ETH staken, erhalten Sie einen dieser Liquid Staking Token (LST):
| Token | Was es ist | APY |
|---|---|---|
| eETH | Ether.fis eigener Liquid Staking Token | ~3.73% |
| weETH | Wrapped eETH (repräsentiert Ihr Stake + Rewards) | ~2.38% |
| weETHs | Symbiotic-Version (zusätzliche Yield-Schicht) | ~3.50% |
Was können Sie mit diesen Token tun?
Diese Token sind nicht nur „Papier" - sie sind voll funktionsfähig:
- Borrow Mode - Sie können sie als Kollateral für einen Kredit gegen Stablecoins verwenden
- DeFi - Sie können sie in anderen Protokollen verwenden (Aave, Uniswap, etc.)
- Handel - Sie können sie auf Börsen verkaufen
- Transfer - Sie können sie an eine andere Wallet senden
Warum befindet sich weETH im Vault und nicht ETH?
Weil Ihr 1 ETH nicht mehr im Vault ist. Im Moment des Stakings fand eine Konvertierung statt:
1 ETH → Staking → 1 eETH → Wrap → 1 weETH
weETH ist der Beweis, dass Sie dieses ETH besitzen.
Warum ist das tatsächlich ein solcher Vorteil?
Das Geld zur Rückzahlung muss irgendwann herkommen. Also was ist der Trick im Vergleich zum einfachen Verkauf Ihres ETH?
A. Steueroptimierung
Wenn Sie ETH verkaufen, wird sofort ein steuerpflichtiges Ereignis ausgelöst (natürlich hängt es von Ihrem Steuerwohnsitz ab). Wenn Sie sich dagegen leihen, tritt kein steuerpflichtiges Ereignis ein.
B. Zinsen vs. Staking-Yield (Yield-Offset)
Hier passiert die Magie, die den Kredit fast kostenlos macht:
Sie zahlen 4% Zinsen auf den Kredit. Aber Ihr ETH, das Sie als Kollateral verwendet haben, generiert weiterhin Staking Rewards (oft 3-4% APY). Ihr ETH wertet auf und zahlt Ihnen Yield, der die Kosten für die Kreditzinsen deckt. Der resultierende „Preis" für verfügbares Geld ist dann minimal (z. B. 1% pro Jahr).
Ist es „fast kostenlos"? Fast, aber nicht ganz. Hier ist die Mathematik:
| Position | Wert |
|---|---|
| Staking Rewards von eETH | ~3-4% APY |
| Kreditzinsen | 4% APY |
| Nettokosten | ~0-1% APY |
Praktisches Beispiel
- Sie senden ETH an ether.fi und staken es
- ETH ist auf einem Validator gesperrt und verdient Yield
- Sie erhalten weETH als Receipt-Token
- Sie verwenden weETH als Kollateral
- Sie geben USDC aus dem Debt-Pool aus
- 4% APY Zinsen accruien pro Sekunde
- Sie begleichen die Schuld, indem Sie USDC an den Vault senden
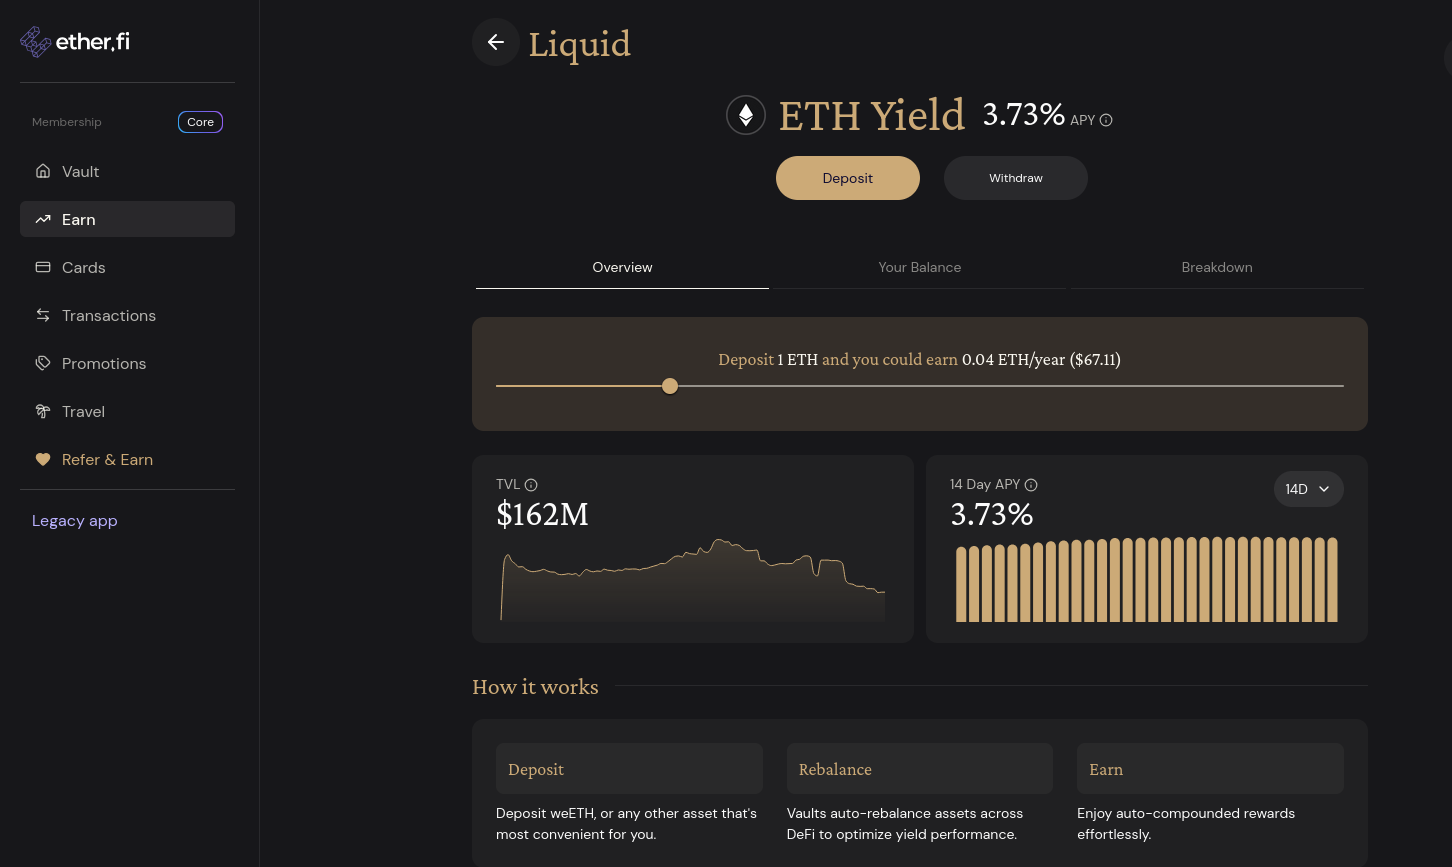
Abb.2: Yield-Anzeige auf der ether.fi-Plattform
C. Sie behalten zukünftige Gewinne
Wenn Sie ETH verkaufen, verlieren Sie es. Wenn ETH in einem Jahr um 100% steigt, bekommen Sie nichts davon. Im Borrow Mode halten Sie dieses ETH weiterhin. Wenn es steigt, ist Ihr Kollateral höher und Sie können noch mehr leihen, ohne ein einziges ETH zu verkaufen.
Zusammenfassung
Borrow Mode ist nicht kostenlos. Es ist ein Kredit mit 4% Zinsen, den Sie irgendwann zurückzahlen müssen (z. B. aus Ihrem Bankgehalt oder durch Verkauf anderen Kryptos). Aber es gibt Ihnen die Möglichkeit, den Wert Ihres ETH heute auszugeben, während Sie dieses ETH weiterhin halten, und Staking generiert Yield, der die Zinsen weitgehend deckt.
Cashback
Grundprinzip
Cashback ist ein Programm, das Sie für die Nutzung der ether.fi Cash Card bei alltäglichen Einkäufen belohnt. Rewards werden automatisch gutgeschrieben - Sie müssen nichts aktivieren oder einfordern. Cashback wird in Krypto ausgezahlt, speziell in wETH (Wrapped Ethereum), und automatisch monatlich in Ihren Vault eingezahlt. Die Standard-Basisrate beträgt 3% Cashback auf Einkäufe.
EUR-Transaktionen und FX
EUR-Transaktionen haben eine angepasste Cashback-Rate - ether.fi bietet 0% FX-Gebühren für EUR-Zahlungen, und der Cashback wird reduziert, um diesen Vorteil auszugleichen.
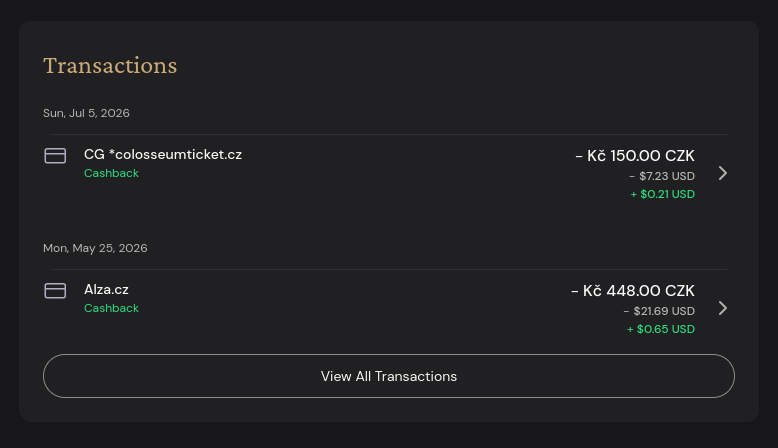
Abb.3: Cashback-Anzeige auf der ether.fi Cash Card
TIERS
Tier-Übersicht und Anforderungen
| Tier | Anforderung - Staking | Anforderung - Punkte | Tägliches Limit |
|---|---|---|---|
| Core | Kostenlos (kein Staking) | Standard | ~$30.000 |
| Luxe | 15.000 ETHFI | 10.000 Punkte/Monat | ~$50.000 |
| Pinnacle | 100.000 ETHFI | 50.000 Punkte/Monat | ~$100.000 |
| VIP | Nur auf Einladung | Nur auf Einladung | Nicht öffentlich |
Wie erhält man Punkte?
- 3.000 Punkte für jede ausgegebene $1.000
- Punkte werden monatlich berechnet, der Tier wird automatisch aktualisiert
- Wenn Sie ETHFI-Staking verwenden, erhalten Sie den Tier sofort und stabil (ohne monatliches Punktetracking)
Vorteile der einzelnen Tiers
Core (kostenlos)
- Cashback: 3% auf die ersten $2.000 monatlich, dann 1% bis $3.000, 0,5% über $3.000
- Karten: 3 virtuelle + 1 physische (Kunststoff oder mit Kaution)
- FX-Gebühr: 1% (außer EUR, wo 0% FX gelten)
- Onramp: $10.000/Monat für 0,2% Gebühr
- Apple Pay / Google Pay
- Jahresgebühr: $0
Luxe (15.000 ETHFI oder 10k Punkte/Monat)
- Cashback: 3% auf die ersten $10.000 monatlich (statt $2.000)
- Karten: 5 virtuelle Karten
- Physische Karte: Metall (metallisch lila)
- Lounge-Zugang: Zugang zu Flughafen-Lounges
- Hotels: Rabatte bis zu 65%
- Priorisierter Support
- Alle Core-Vorteile mit erhöhten Limits
Pinnacle (100.000 ETHFI oder 50k Punkte/Monat)
- Cashback: 3% bis zu $50.000 monatlich
- Karten: 10 virtuelle Karten + 2 physische
- Tägliches Limit: Bis zu $100.000
- Business-Funktionen: Geeignet für Unternehmer und Unternehmensausgaben
- Höchster öffentlicher Tier mit maximalen Limits
VIP (nur auf Einladung)
- Cashback: Nicht öffentliche Raten (wahrscheinlich höher als 3%)
- FX-Gebühr: 0% auf alle Währungen
- Concierge: Persönlicher Assistent für Krypto-Deals
- Maßgeschneiderte Yield-Strategien: Zugeschnittene Investitionsstrategien
- Exklusive Events: Zugang zu Konferenzen, Sportveranstaltungen
Wichtige Limits
- Maximaler Cashback: $1.000/Monat (gilt für alle öffentlichen Tiers)
- EUR-Transaktionen: 0% FX, aber niedrigere Cashback-Rate (Kompensation des Vorteils)
- Unstaking-Strafe: Wenn Sie unter das Minimum unstaken, kehren Sie zu Core zurück und die Rückkehr zu einem Staking-Tier ist erst nach 30 Tagen möglich.
Prohibited Jurisdictions (Eingeschränkte Rechtsgebiete)
Der Dienst ist in den folgenden Ländern und Regionen nicht verfügbar (Stand 2026).
Länder:
Belarus, Bangladesh, China, Cuba, Estonia, Finland, Hungary, India, Iraq, Israel, Nepal, Netherlands, North Korea, Philippines, Russia, Syria, Turkey, Ukraine, Venezuela, Vietnam.
US-Bundesstaaten
Arizona, Delaware, Georgia, Idaho, Louisiana, Maryland, Mississippi, Missouri, Montana, Nevada, New Mexico, North Dakota, Ohio, Oregon, Rhode Island, South Dakota, Tennessee, Vermont, Washington, Wisconsin.
Was ich als Nachteile sehe
- 1% FX-Gebühr auf Transaktionen in anderen Währungen als USD/EUR - für europäische Nutzer bedeutet dies, dass der effektive Cashback 2% beträgt, nicht 3%
- Liquidationsrisiko im Borrow Mode, wenn der Kollateralwert sinkt
- Nicht in einigen US-Bundesstaaten verfügbar (Stand 2026)
- Phishing-Risiko: Es gibt gefälschte Websites, die ether.fi imitieren - greifen Sie immer nur über die offizielle Website zu
Fazit
Diese ether.fi-Rezension zeigt, dass die ether.fi Cash Card nicht einfach nur eine weitere Krypto-Karte ist. Es ist ein Werkzeug, das es Ihnen ermöglicht, von Krypto zu leben, ohne es zu verkaufen. 3% Cashback in wETH, non-custodial Architektur und Borrow Mode, der Ihnen Steuern spart - das bietet derzeit niemand sonst. Wenn Sie ETH halten und es tatsächlich nutzen möchten, ist diese Privacy Krypto-Karte ein Must-have.
Wenn Sie wissen möchten, wie man eine sichere Cloud einrichtet, schauen Sie sich meinen Artikel über Verschlüsselte Speicherung an. Abschließend erwähne ich den Artikel Verschlüsselte E-Mail - ProtonMail, in dem ich E-Mail mit Fokus auf Privatsphäre und Sicherheit behandle.