ether.fi Cash Card - La Tarjeta Cripto Privada
¿Tienes criptomonedas pero no sabes cómo gastarlas? ¿O mejor aún, quieres gastarlas sin tener que venderlas? Para eso exactamente está la ether.fi Cash Card. En esta reseña de ether.fi, veremos por qué esta tarjeta cripto privada es diferente del resto del mercado.
La ether.fi Cash Card es una tarjeta no custodial aceptada en todos los comercios donde se acepta VISA (más de 100 millones de lugares). Tus criptomonedas permanecen bajo tu control en el ether.fi Vault - ether.fi nunca las tiene directamente. La tarjeta soporta Google Pay y Apple Pay, para que puedas añadirla a tu móvil. El soporte 3D Secure también está garantizado. Gracias a su arquitectura no custodial, esta tarjeta cripto privada es más segura que las tarjetas de exchanges centralizados.
Por qué ether.fi es una verdadera tarjeta cripto privada
Fundé este sitio web para educar a la gente sobre la privacidad digital. Así que te preguntarás, ¿qué tiene que ver una tarjeta que requiere KYC con eso? Al igual que escribí en mi artículo Cómo navegar sin dejar rastro sobre fingerprinting - la vida es un compromiso. En mi opinión, la ether.fi Cash Card revela solo lo mínimo sobre ti y todo lo demás permanece oculto. Veamos qué significa eso y cómo funciona la tarjeta.
Primero, para comparar con una tarjeta de débito bancaria normal: "Un banco normal sabe cada paso que das. Ve tu salario, sabe cuánto tienes ahorrado, y sabe exactamente en qué lo gastas. Toda esta información forma tu huella financiera, que el banco puede compartir con las autoridades o empresas publicitarias.
El banco tiene la imagen completa. ether.fi solo ve una porción - tus gastos con la tarjeta. La diferencia es como alguien viendo una foto de tu vida versus tener acceso a todo tu álbum de fotos. Ether.fi ve una pieza de todo el mosaico.
Una tarjeta cripto privada con modo Borrow (descrito abajo) rompe esta cadena. Sí, cuando pagas en una tienda, Visa sabe que una tarjeta con cierto número gastó 50 EUR. Pero Visa ni el emisor de la tarjeta ven toda tu vida financiera. No ven tu salario, no ven tus ahorros y lo más importante - no saben de dónde salieron las criptomonedas que respaldan la tarjeta. En el modo borrow, te conviertes en alguien que tomó un préstamo para el emisor de la tarjeta. Sin seguimiento de ingresos, sin perfilado de gastos, sin conectar los puntos en tu perfil personal.
Lo que ether.fi ofrece es privacidad - no anonimato.
Privacidad significa que tu banco no sabe cuántas criptomonedas tienes. Privacidad significa que Visa no ve tu salario. Privacidad significa que las empresas publicitarias no tienen acceso a tu perfil financiero. Eso es lo que ether.fi proporciona.
Cómo funciona la ether.fi Cash Card
Esta tarjeta cripto privada puede funcionar en dos modos diferentes: Direct pay mode y Borrow mode, lo cual es único entre las tarjetas disponibles en el mercado. A continuación describiré cómo funcionan estos dos modos.
Direct pay mode
El modo Direct Pay funciona básicamente como una tarjeta de débito cripto. En el modo Direct Pay, los fondos se deducen directamente de tu Vault (de USDC/EURC). Básicamente, en el momento de la transacción, tus stablecoins se convierten a fiat directamente en el punto de pago. Es la forma más sencilla de pagar con cripto en tiendas regulares.
Direct Pay es ideal si tienes stablecoins y quieres una salida sencilla a fiat. No es dramáticamente diferente de competidores como la Coinbase Card, pero la principal diferencia es la arquitectura no custodial - tu dinero está en un contrato inteligente que tú controlas, no en una hot wallet de un exchange centralizado. Este modo no genera ningún interés ni deuda. Es adecuado para pagos diarios y situaciones donde quieres simplicidad.
Añadiré lo que ether.fi ve en este caso:
- Ve cuánto USDC tienes en tu Vault
- Ve con qué rapidez recargas
- Ve tus gastos
Pero incluso aquí hay separación de la banca tradicional:
- ether.fi no sabe de dónde salió ese USDC en tu Vault (si lo enviaste desde una wallet no vinculada a tu identidad)
- Tu banco no sabe de la existencia de estos fondos
- Ninguna institución financiera tradicional ve toda la cadena
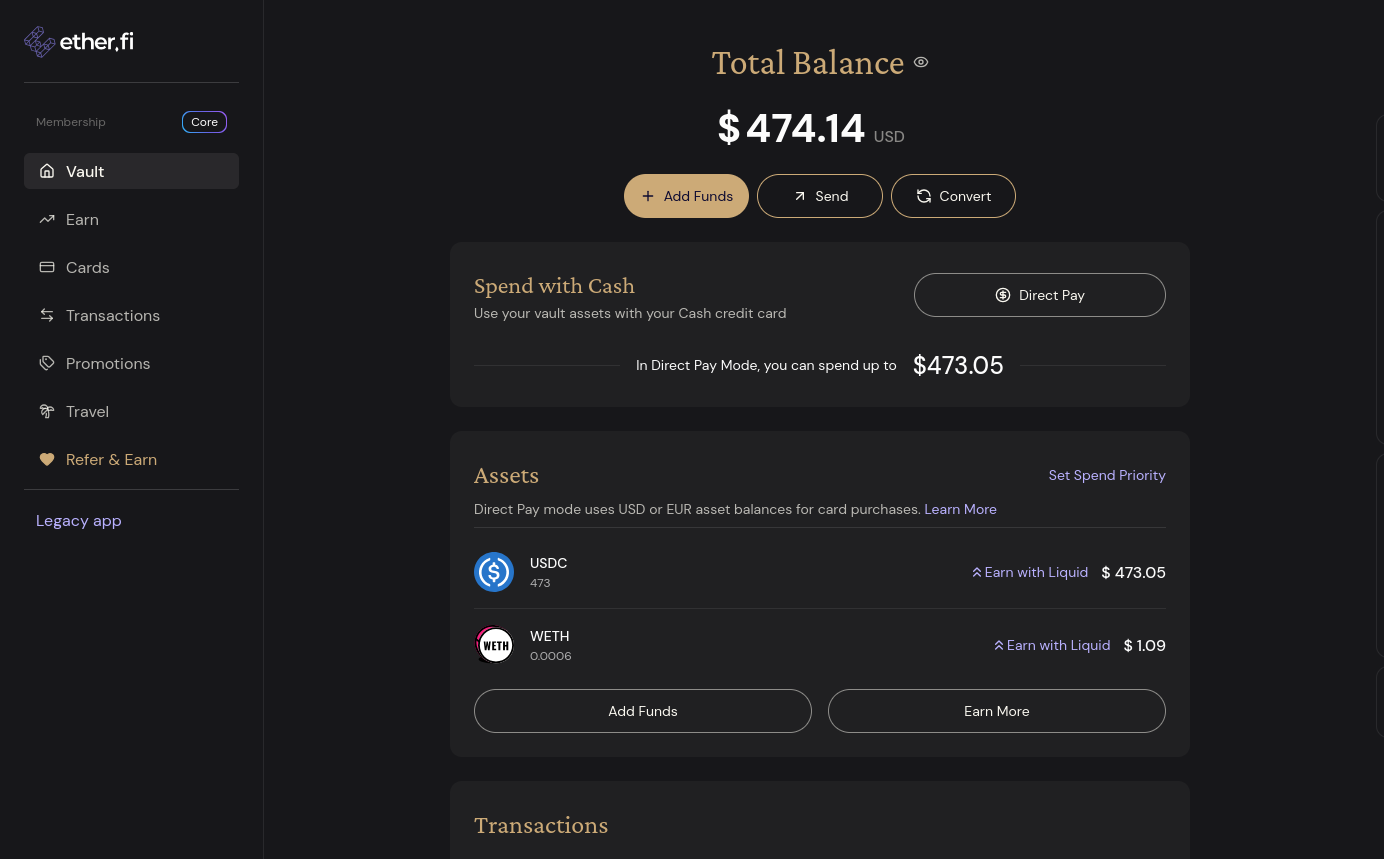
Fig.1: Panel de la tarjeta ether.fi en modo Direct pay
Borrow mode
En resumen - un préstamo casi gratis. En el modo Borrow, no vendes tus criptomonedas, sino que pides un préstamo contra ellas, usándolas como garantía (por ejemplo, ETH en staking/weETH). Tu ETH permanece en el Vault y sigue generando recompensas de staking. Puedes pagar con cripto sin tener que venderla realmente.
Este préstamo respaldado por cripto no tiene un plazo de pago fijo. Cuando gastas 100 USD, creas una deuda de 100 USD. Cuando tengas stablecoins libres (USDC) en tu ether.fi Vault en el futuro, simplemente puedes usarlas para reducir o pagar la deuda. Puedes mantener la deuda abierta durante meses o años, siempre que tu garantía sea lo suficientemente alta.
El interés no se calcula sobre toda tu garantía, sino solo sobre lo que realmente debes. Se calcula cada segundo y se añade a tu deuda. Si tienes una deuda de 100 USD, pagas aproximadamente 4 dólares al año en intereses. Si no gastas nada, la deuda es 0 y no pagas nada.
Riesgo de liquidación (¡Ten cuidado con esto!)
Este es el principal inconveniente. Como no tienes un plazo de pago, ether.fi garantiza su dinero manteniendo tu ETH como garantía.
Si pides prestado mucho y el precio de ETH cae bruscamente, el valor de tu garantía también cae. Si el valor de la garantía cae por debajo de cierto umbral (el llamado ratio Loan-to-Value), ether.fi venderá (liquidará) automáticamente tu ETH para cubrir tu deuda.
Ejemplo: Tienes 1 ETH (digamos que vale 3000 USD). Pides prestados 1000 USD. Si ETH cae a 1200 USD, la plataforma vende tu ETH, toma sus 1000 USD + intereses y te envía el resto.
Entendiendo el staking en ether.fi
Cuando haces staking de ETH en ether.fi, recibes tokens con los que puedes seguir operando. Esa es la principal ventaja sobre el staking tradicional.
¿Qué recibes exactamente?
Cuando haces staking de ETH, recibes uno de estos liquid staking tokens (LST):
| Token | Qué es | APY |
|---|---|---|
| eETH | Token de liquid staking propio de Ether.fi | ~3.73% |
| weETH | Wrapped eETH (representa tu stake + recompensas) | ~2.38% |
| weETHs | Versión Symbiotic (capa adicional de yield) | ~3.50% |
¿Qué puedes hacer con estos tokens?
Estos tokens no son solo "papeles" - son totalmente funcionales:
- Modo Borrow - Puedes usarlos como garantía para un préstamo contra stablecoins
- DeFi - Puedes usarlos en otros protocolos (Aave, Uniswap, etc.)
- Trading - Puedes venderlos en exchanges
- Transferencia - Puedes enviarlos a otra wallet
¿Por qué hay weETH en el vault y no ETH?
Porque tu 1 ETH ya no está en el vault. En el momento en que lo staked, ocurrió una conversión:
1 ETH → staking → 1 eETH → wrap → 1 weETH
weETH es la prueba de que posees ese ETH.
¿Por qué es esto realmente una ventaja?
El dinero para pagar tiene que venir de algún sitio eventualmente. ¿Cuál es el truco comparado con simplemente vender tu ETH de inmediato?
A. Optimización fiscal
Cuando vendes ETH, se desencadena inmediatamente un evento imponible (por supuesto, depende de tu residencia fiscal). Pero si pides un préstamo contra él, no se produce ningún evento imponible.
B. Interés vs. Rendimiento del staking (Compensación de yield)
Aquí es donde ocurre la magia que hace que el préstamo sea casi gratis:
Pagas un 4% de interés por el préstamo. Pero tu ETH, que usaste como garantía, sigue generando recompensas de staking (a menudo 3-4% APY). Tu ETH se aprecia y te paga un rendimiento que cubre el coste del interés del préstamo. El "precio" resultante por tener dinero disponible es entonces mínimo (por ejemplo, 1% anual).
¿Es "casi gratis"? Casi, pero no del todo. Aquí están las matemáticas:
| Concepto | Valor |
|---|---|
| Recompensas de staking de eETH | ~3-4% APY |
| Interés del préstamo | 4% APY |
| Coste neto | ~0-1% APY |
Ejemplo práctico
- Envías ETH a ether.fi y lo pones en staking
- ETH está bloqueado en un validador y genera yield
- Recibes weETH como token de recibo
- Usas weETH como garantía
- Gastas USDC del pool de deuda
- El interés del 4% APY se acumula por segundo
- Pagas la deuda enviando USDC al vault
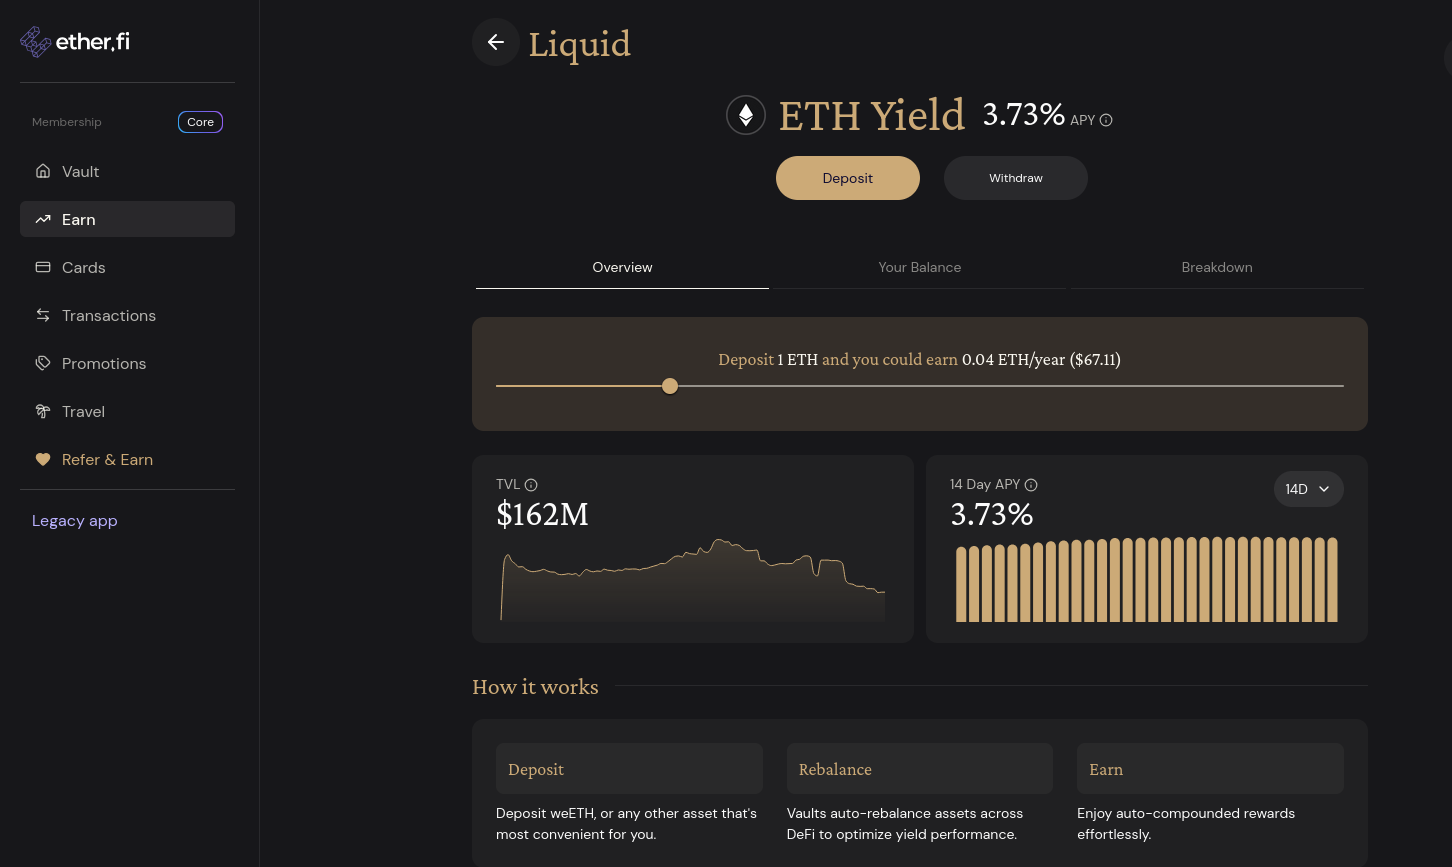
Fig.2: Visualización del Yield en la plataforma ether.fi
C. Mantienes las ganancias futuras
Cuando vendes ETH, lo pierdes. Si ETH sube un 100% en un año, no obtienes nada de eso. En el modo Borrow, sigues teniendo ese ETH. Si sube, tu garantía es mayor y puedes pedir prestado aún más sin vender un solo ETH.
Resumen
El modo Borrow no es gratis. Es un préstamo con un 4% de interés que tienes que pagar eventualmente (por ejemplo, de tu salario en el banco o vendiendo otras criptos). Pero te da la capacidad de gastar el valor de tu ETH hoy mientras sigues teniendo ese ETH, y el staking te genera un rendimiento que cubre en gran parte el interés.
Cashback
Principio básico
El cashback es un programa que te recompensa por usar la ether.fi Cash Card en compras diarias. Las recompensas se acreditan automáticamente - no necesitas activar ni reclamar nada. El cashback se paga en cripto, específicamente en wETH (Wrapped Ethereum), y se deposita automáticamente en tu vault mensualmente. La tasa base estándar es del 3% de cashback en las compras.
Transacciones en EUR y FX
Las transacciones en EUR tienen una tasa de cashback ajustada - ether.fi ofrece 0% de comisión FX para pagos en EUR, y el cashback se reduce para compensar este beneficio.
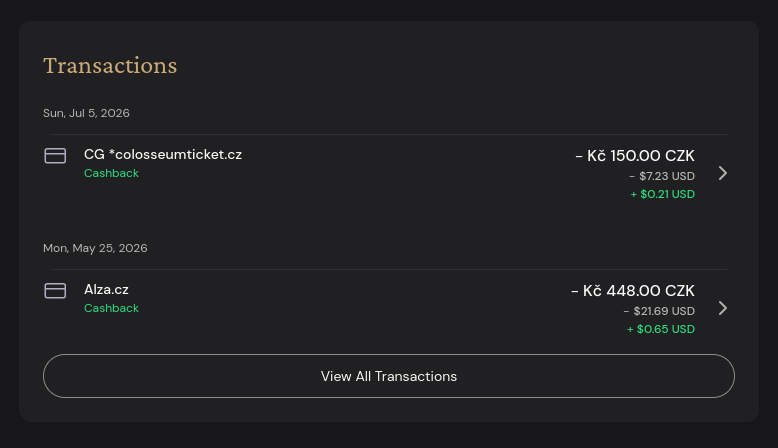
Fig.3: Visualización del cashback en la ether.fi Cash Card
NIVELES
Resumen de niveles y requisitos
| Nivel | Requisito - Staking | Requisito - Puntos | Límite diario |
|---|---|---|---|
| Core | Gratis (sin staking) | Predeterminado | ~$30,000 |
| Luxe | 15,000 ETHFI | 10,000 puntos/mes | ~$50,000 |
| Pinnacle | 100,000 ETHFI | 50,000 puntos/mes | ~$100,000 |
| VIP | Solo por invitación | Solo por invitación | No público |
¿Cómo ganar puntos?
- 3,000 puntos por cada $1,000 gastado
- Los puntos se calculan mensualmente, el nivel se actualiza automáticamente
- Si usas staking de ETHFI, obtienes el nivel inmediatamente y de forma estable (sin seguimiento mensual de puntos)
Beneficios de cada nivel
Core (gratis)
- Cashback: 3% en los primeros $2,000 mensuales, luego 1% hasta $3,000, 0.5% sobre $3,000
- Tarjetas: 3 virtuales + 1 física (plástico o con depósito)
- Comisión FX: 1% (excepto EUR, donde es 0% FX)
- Onramp: $10,000/mes por 0.2% de comisión
- Apple Pay / Google Pay
- Cuota anual: $0
Luxe (15,000 ETHFI o 10k puntos/mes)
- Cashback: 3% en los primeros $10,000 mensuales (en lugar de $2,000)
- Tarjetas: 5 tarjetas virtuales
- Tarjeta física: Metálica (púrpura metálica)
- Acceso a salas VIP: Acceso a salas de aeropuerto
- Hoteles: Descuentos de hasta 65%
- Soporte prioritario
- Todos los beneficios Core con límites aumentados
Pinnacle (100,000 ETHFI o 50k puntos/mes)
- Cashback: 3% hasta $50,000 mensuales
- Tarjetas: 10 tarjetas virtuales + 2 físicas
- Límite diario: Hasta $100,000
- Funciones empresariales: Adecuado para emprendedores y gastos corporativos
- Nivel público más alto con límites máximos
VIP (solo por invitación)
- Cashback: Tasas no públicas (probablemente superiores al 3%)
- Comisión FX: 0% en todas las monedas
- Concierge: Asistente personal para deals de cripto
- Estrategias de yield a medida: Estrategias de inversión personalizadas
- Eventos exclusivos: Acceso a conferencias, eventos deportivos
Límites importantes
- Cashback máximo: $1,000/mes (aplica a todos los niveles públicos)
- Transacciones en EUR: 0% FX, pero tasa de cashback menor (compensando el beneficio)
- Penalización por unstaking: Si haces unstake por debajo del mínimo, vuelves a Core y el retorno a un nivel de staking solo es posible después de 30 días.
Jurisdicciones Prohibidas
El servicio no está disponible en los siguientes países y regiones (a partir de 2026).
Países:
Bielorrusia, Bangladesh, China, Cuba, Estonia, Finlandia, Hungría, India, Irak, Israel, Nepal, Países Bajos, Corea del Norte, Filipinas, Rusia, Siria, Turquía, Ucrania, Venezuela, Vietnam.
Estados de EE.UU.
Arizona, Delaware, Georgia, Idaho, Luisiana, Maryland, Misisipi, Misuri, Montana, Nevada, Nuevo México, Dakota del Norte, Ohio, Oregón, Rhode Island, Dakota del Sur, Tennessee, Vermont, Washington, Wisconsin.
Lo que veo como desventajas
- 1% de comisión FX en transacciones en monedas distintas a USD/EUR - para usuarios europeos, esto significa que el cashback efectivo es del 2%, no del 3%
- Riesgo de liquidación en el modo Borrow si el valor de la garantía cae
- No disponible en algunos estados de EE.UU. (a partir de 2026)
- Riesgo de phishing: Existen sitios web falsos que imitan ether.fi - accede siempre solo desde el sitio web oficial
Conclusión
Esta reseña de ether.fi muestra que la ether.fi Cash Card no es solo otra tarjeta cripto. Es una herramienta que te permite vivir de cripto sin venderlo. 3% de cashback en wETH, arquitectura no custodial y modo Borrow que te ahorra impuestos - nadie más ofrece esto ahora mismo. Si tienes ETH y quieres usarlo realmente, esta tarjeta cripto privada es imprescindible.
Si quieres saber cómo configurar una nube segura, echa un vistazo a mi artículo sobre Almacenamiento en la nube cifrado. Finalmente, mencionaré el artículo Correo electrónico cifrado - ProtonMail, en el que hablo del correo electrónico con un enfoque en la privacidad y la seguridad.